Opciones vs perpetuos
Tanto las opciones como los perpetuos le dan exposición apalancada a un activo subyacente. Pero lo hacen de formas fundamentalmente distintas, con perfiles de riesgo distintos, costos distintos y relaciones opuestas con la volatilidad.
Esta página desglosa las diferencias de forma visual para que usted desarrolle intuición sobre cuándo tiene sentido cada instrumento.
El problema de la trayectoria
La diferencia más importante: las opciones son independientes de la trayectoria, los perpetuos dependen de la trayectoria.
El P&L del comprador de una opción al vencimiento depende solo de dónde termina el precio del activo subyacente. No importa si el precio se desplomó un 50% a mitad de camino, siempre que se recupere antes del vencimiento.
Quien mantiene un perpetuo no tiene ese lujo. Como los perpetuos tienen un precio de liquidación, una caída temporal puede convertirse en una pérdida permanente. La trayectoria del precio importa tanto como el destino.
A las opciones les importa dónde termina usted. A los perpetuos les importa cada paso del recorrido.
Por qué importa la trayectoria
Con un perpetuo, usted deposita margen (colateral) para abrir una posición apalancada. Si la pérdida no realizada de la posición supera su margen, usted es liquidado: la posición se cierra de forma forzosa y su margen desaparece. Aunque el precio se recupere de inmediato, su posición ya no existe.
Con una opción, su pérdida máxima es la prima que pagó. No hay llamada de margen, ni disparador de liquidación, ni salida forzosa. El precio puede oscilar violentamente durante la vida de la opción y eso no cambia en nada su payoff al vencimiento.
Larga en volatilidad vs corta en volatilidad
Esta dependencia de la trayectoria crea una diferencia fundamental en cómo cada instrumento se relaciona con la volatilidad.
Opciones: larga en volatilidad
Los movimientos grandes le favorecen
- Payoff convexo: las ganancias se aceleran, las pérdidas están limitadas
- Mayor volatilidad = mayor valor de la opción
- Las caídas durante la operación no afectan el P&L final
- Usted paga un costo fijo (prima) por esta protección
- El tiempo juega en su contra (decaimiento theta)
Perpetuos: corta en volatilidad
Los movimientos grandes le perjudican
- Payoff lineal con un precipicio: ganancias y pérdidas escalan por igual hasta la liquidación
- Mayor volatilidad = mayor probabilidad de chocar con el muro de liquidación
- Una sola caída fuerte puede terminar la operación de forma permanente
- Usted paga un costo continuo (tasa de financiamiento)
- El tiempo es neutral (sin vencimiento), pero el financiamiento se acumula
Las formas del payoff lo explican
La curva de payoff de la opción se curva a su favor: las ganancias crecen más rápido que las pérdidas. Esto es convexidad.
El payoff del perpetuo es una línea recta que termina en la liquidación. Sin curva, sin inflexión, sin protección.
La convexidad es la diferencia
El comprador de opciones se beneficia de los movimientos grandes. Quien mantiene un perpetuo teme los movimientos grandes. Mismo activo subyacente, exposición opuesta a la volatilidad. La curva de la opción es lo que usted paga con la prima.
Caso de estudio: la operación de Roaring Kitty en GME

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
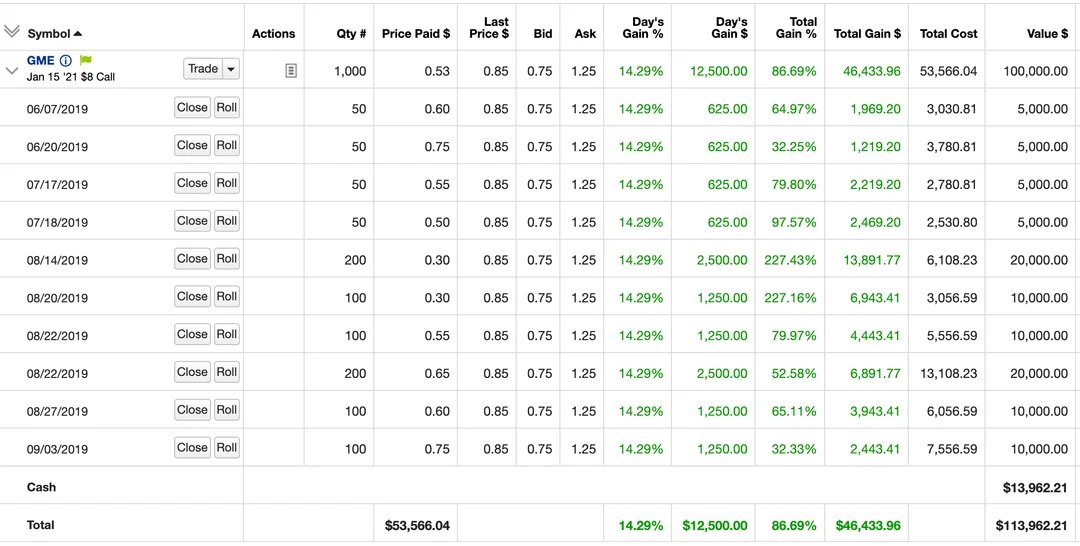
Esto es la dependencia de la trayectoria en acción. DFV (Roaring Kitty) mantenía opciones call muy out of the money (OTM) sobre GameStop con un apalancamiento implícito significativo (~10x). El precio de la acción fue extremadamente volátil antes del squeeze final, con caídas que habrían liquidado varias veces una posición apalancada en perpetuos.
Pero a las opciones no les importó la trayectoria. Solo les importó dónde estaba GME al vencimiento.
El gráfico de abajo usa precios de cierre semanales reales de GME desde junio de 2019 hasta febrero de 2021. Ajuste el apalancamiento y la tasa de financiamiento para ver aproximadamente cuándo se liquida una posición en perpetuos, y qué rindieron en cambio las opciones de DFV.
Las griegas son solo financiamiento preciso
Si usted ya entiende cómo funciona el financiamiento de perpetuos, tiene intuición sobre lo que miden las griegas. Las griegas no son un concepto aparte; son un vocabulario más preciso para dinámicas que los traders de perpetuos ya manejan.
| Griega | Qué mide | Equivalente en perpetuos |
|---|---|---|
| Theta | Costo diario de mantener la opción | Tasa de financiamiento: costo periódico de mantener el perpetuo |
| Delta | Sensibilidad al precio del activo subyacente | Tamaño de la posición: 1 perpetuo = delta de 1 |
| Gamma | Cómo cambia delta con el precio | Sin equivalente (esta es la ventaja) |
| Vega | Sensibilidad a cambios de volatilidad | Sensibilidad a cambios en la tasa de financiamiento |
La diferencia clave: gamma
El financiamiento en un perpetuo es como pagar theta en una opción. Ambos son costos continuos de mantener una posición direccional.
Pero con opciones, usted recibe algo valioso a cambio de pagar theta: gamma. Gamma significa que el tamaño efectivo de su posición crece cuando la operación va a su favor, y se reduce cuando va en su contra. Esta es la convexidad de la curva de payoff. Sus ganadoras se componen solas, sus perdedoras se desvanecen solas.
Con perpetuos, usted paga financiamiento pero el tamaño de su posición se mantiene fijo. Sin convexidad. Sin gamma. Solo una línea recta con un precipicio al final.
Theta es el alquiler. Gamma es lo que usted alquila. El financiamiento del perpetuo es el alquiler de una línea recta. La prima de la opción es el alquiler de una curva.
Perpetuos vs spot
Antes de comparar opciones con perpetuos, conviene entender qué es realmente un perpetuo: spot sintético con apalancamiento incorporado.
Spot
Usted posee el activo
- Capital completo inmovilizado ($100k por 1 BTC a $100k)
- Sin liquidación, sin llamadas de margen
- Sin costos continuos
- La forma de exposición más simple
Perpetuo
Spot sintético + apalancamiento
- Una fracción del capital inmovilizada ($10k a 10x)
- Liquidación si el precio va en su contra
- Pagos de financiamiento continuos
- Eficiente en capital, pero dependiente de la trayectoria
Opción
Exposición convexa
- Solo la prima ($10 por una call ATM)
- Sin liquidación, la pérdida máxima es la prima
- El decaimiento temporal erosiona el valor cada día
- Eficiente en capital con protección incorporada
Un perpetuo es, en esencia, un préstamo con margen sobre el activo subyacente. Usted toma prestada la mayor parte del valor de la posición y paga intereses por ello a través de la tasa de financiamiento. El mecanismo de financiamiento mantiene el precio del perpetuo anclado al spot: cuando el perpetuo cotiza con prima, el financiamiento es positivo (los largos pagan a los cortos), lo que incentiva el arbitraje de vuelta a la paridad.
Cuándo usar cada uno
| Escenario | Instrumento | Por qué |
|---|---|---|
| Alta convicción, se espera una trayectoria volátil | Opciones | Sobreviven a las caídas y se benefician de la volatilidad |
| Baja convicción, quiere explorar | Opciones | Riesgo definido, puede aumentar el tamaño sin miedo a la liquidación |
| Alta convicción, se espera baja volatilidad | Perpetuos | Carry más barato si el financiamiento es bajo y no hay grandes caídas |
| Scalping de corto plazo | Perpetuos | P&L lineal, sin decaimiento temporal en tenencias cortas |
| Cobertura de spot existente | Perpetuos u opciones | Perpetuos para cobertura lineal, opciones para protección de cola |
| Jugadas de resultados/eventos | Opciones | La convexidad captura movimientos desproporcionados |
| Generación de rendimiento/ingresos | Opciones en corto | Cobrar prima del decaimiento theta |
No es uno u otro
La mayoría de los traders sofisticados usan ambos. Perpetuos para operaciones direccionales de corto plazo donde la trayectoria es predecible. Opciones para posiciones de más largo plazo, operaciones sobre eventos o siempre que la trayectoria sea incierta. Los instrumentos son complementarios.
Véase también
- Introducción a las griegas - Qué miden las griegas
- Volatilidad implícita - Por qué la IV determina los precios de las opciones
- Regímenes de volatilidad - Cuándo la volatilidad se dispara y cuándo se calma
- Lección 1: ¿Qué es una opción? - Empiece por lo básico